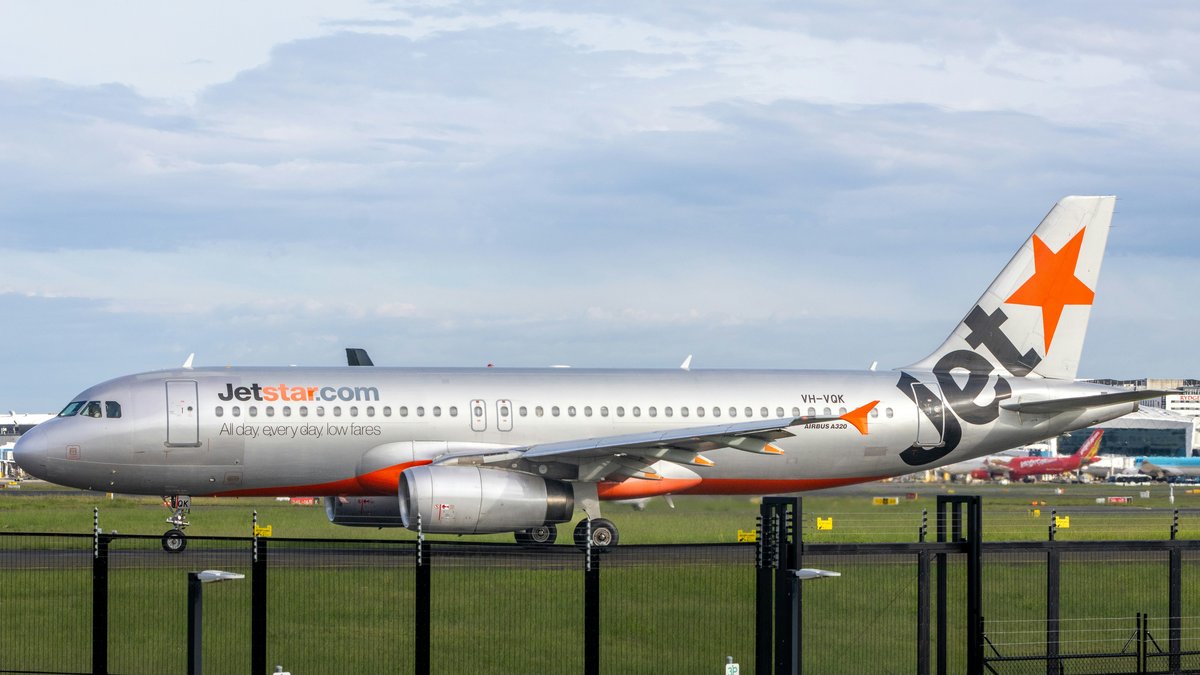
LCC(格安航空会社)は、機内サービスや運航形態を簡素化して低運賃を実現する航空会社だ。日本では2012年に本格就航が始まり、2025年には国際線旅客の約3人に1人がLCCを利用するまでに広がった。
本記事では、LCCの定義、FSC(大手・従来型航空会社)との違い、ビジネスモデルの仕組み、国内線・国際線シェアの最新データ、そして日本の主要LCCと外国LCCの動きまでを、業界外の読者にもわかるように解説する。
この記事のポイント
- LCCはLow Cost Carrierの略で、サービスを簡素化・有料化して低運賃を実現する航空会社。
- FSC(フルサービスキャリア=JAL・ANAなど従来型)との違いは、運賃に含めるサービス範囲の設計にある。
- 2025年のLCC旅客数は国内線1,177万人(シェア10.9%)、国際線3,442万人(シェア32.7%)。
- 国際線の旅客数は過去最多、シェアが過去最高だったのは前年2024年の33.3%。
- 日本の主要LCCはピーチ・ジェットスター・ジャパン・スプリング・ジャパン・ZIPAIR Tokyoの4社(ANA系のAirJapanは2026年3月28日にブランド休止)。
LCCとは何か。FSC(大手航空会社)との違い
LCC(Low Cost Carrier)は、機内サービスや運航形態を簡素化・効率化し、従来より低い運賃を実現する航空会社を指す。日本語では「格安航空会社」と訳される。予約から搭乗までをネットで完結させ、座席指定や預け入れ手荷物などを必要な人だけが追加で購入する仕組みが特徴だ。
対になる概念がFSC(Full Service Carrier)だ。FSCは利便性の高い路線網と一定範囲のサービスを組み合わせて提供する従来型の航空会社を指し、日本ではJAL・ANAが代表格だ。これに対しLCCは、基本運賃を抑えたうえで、受託手荷物・座席指定・機内食などを必要に応じて追加購入する設計(アンバンドリング)が典型といえる。
ただし、サービス内容は航空会社・路線・運賃種別によって異なり、「LCCだから」「FSCだから」で一律に線を引けるわけではない。たとえば国内線の普通席では、FSCでも食事が運賃に含まれないことが一般的だ。複数クラスの設定やハブ空港中心の路線網も、FSCに必ず備わる条件というわけではない。両者は「サービスを運賃にどこまで含めるか」という設計思想の違いとして捉えるとわかりやすい。ただし後述のとおり、路線や使用する空港、機材、販売方法といった事業面にも典型的な違いがある。
なぜ今LCCが語られるのか。2012年の就航から十数年
日本でLCCが本格的に語られるようになったのは、2012年だ。この年、3月にピーチ・アビエーション、7月にジェットスター・ジャパン、8月にエアアジア・ジャパンが相次いで就航した。この2012年は、一般に「LCC元年」と呼ばれる。
それから十数年で、LCCは日本の空の一角を確実に占める存在になった。2025年には、国際線を利用する旅客のおよそ3人に1人がLCCを選ぶ規模まで広がった。
2026年6月の訪日外客数は314万8,600人(推計値)で、前年同月比では6.8%減となったものの、15の市場が6月として過去最高を記録するなど、訪日需要は高い水準で推移している。国際線LCCの旅客数も2025年に3,442万人と過去最多になった。
もう一つの理由が、大手2グループの動きだ。ANAによるピーチの完全子会社化や、JAL系ジェットスター・ジャパンの株主構成の変更など、大手航空グループ内でLCC事業を再構築する動きが続いている。この構造変化については、後半の事例セクションで詳しく取り上げる。
LCCのビジネスモデルと短距離・中長距離の区分
LCCがなぜ安い運賃を出せるのか。国土交通省は政策評価の資料で、LCCの典型的な事業上の特徴を次のように整理している。
- 短距離を飛ぶ直行便を主体とする運航形態に特化する
- 頻繁に利用される空港ではなく、その周辺空港(二次空港)を拠点にする
- 空港での滞在時間を短くし、機材の回転率(1日に飛ぶ回数)を上げる
- 搭乗橋(ボーディングブリッジ)を使わず、コストを抑える
- 航空券を代理店を通さずインターネット等で直接販売し、販売コストを下げる
- 機内サービスを簡素化し、座席指定や預け入れ手荷物などを有料化する
- 機材をA320やB737型などの単一機種にそろえ、整備コストを抑える
重要なのは、これらはあくまで「典型的な特徴」であり、LCCに統一的な定義があるわけではないという点だ。実際、国交省の評価書も「LCCの統一的定義は存在しない」とし、自社をLCCと称する航空会社をLCCとみなすと述べている。したがって、ここに挙げた特徴をすべて備えることがLCCの条件というわけではなく、低コストを実現する手段の組み合わせ方は各社の戦略によって幅がある。
短距離LCCと中長距離LCC
LCCはもともと「短距離・直行便中心」のモデルとして広がった。近距離を高頻度で往復し、機材の回転を上げることで低コストを実現する発想だ。日本のピーチやジェットスター・ジャパンはこのタイプにあたる。
一方、近年は国交省資料で典型例とされてきた「短距離・直行便中心」のモデルとは異なる、中長距離を飛ぶ路線も登場している。JAL系のZIPAIR Tokyo(以下ZIPAIR)は、ボーイング787で北米やアジアを結ぶ「国際線中長距離LCC」だと公式に位置づけられている。低コストの発想を、より長い路線へ応用する動きだ。ANAが2024年に就航させたAirJapanも中距離の国際線を担っていたが、ANA自身はこれをLCCではなく、FSCとLCC双方の利点を融合した「ハイブリッドエアライン」と位置づけていた。同ブランドは2026年3月28日の運航をもって休止している。
国内線・国際線シェアの現状
LCCが日本の空でどこまで広がったのかは、国土交通省航空局の統計で確認できる。
この図表のデータを見る
| 年 | 国際線 旅客数 | 国際線シェア | 国内線 旅客数 | 国内線シェア |
|---|---|---|---|---|
| 2019 | 2,572万人 | 25.8% | 1,092万人 | 10.6% |
| 2020 | 394万人 | 23.6% | 525万人 | 11.8% |
| 2021 | 12万人 | 3.3% | 590万人 | 14.2% |
| 2022 | 345万人 | 20.3% | 1,121万人 | 14.7% |
| 2023 | 2,374万人 | 32.7% | 1,300万人 | 13.0% |
| 2024 | 3,241万人 | 33.3% | 1,223万人 | 11.9% |
| 2025 | 3,442万人 | 32.7% | 1,177万人 | 10.9% |
国土交通省航空局「我が国のLCC旅客数の推移等」(2025年暦年)。旅客数は万人単位。全年次を一次資料で突合。
2025年(暦年)のLCC旅客数は、国内線が1,177万人で国内線全体の10.9%、国際線が3,442万人で国際線全体の32.7%を占めた。国際線の旅客数はこれまでで最も多い水準となった。
ここで注意したいのが、「過去最高」という言葉の使い分けだ。国際線LCCの旅客数が過去最多となったのは2025年だが、シェア(占有率)が過去最高だったのは前年2024年の33.3%で、2025年はそこからわずかに低下している。旅客数(人数の絶対値)とシェア(全体に占める割合)は別の指標であり、分けて読む必要がある。
推移で見ると、国際線シェアは2019年の25.8%からコロナ禍で一時3.3%(2021年)まで落ち込んだのち、国際線の復便とともに回復し、2024年に過去最高の33.3%へ達した(2025年は32.7%)。国内線シェアは2019年の10.6%から、コロナ禍の2020〜2022年に大手の減便でむしろ相対的に上昇し、その後は需要回復とともに低下して2025年は10.9%となっている。国内線シェアの一時的な上昇は「LCCが強くなった」というより「大手が減便した結果、相対的に比率が上がった」側面が大きく、シェアの動きは実力そのものとは限らない点に留意したい。
日本の主要LCC4社と外国LCC
日本の主要なLCCは、大きくANA系とJAL系に分かれる。
ピーチ・アビエーション(ANA系・短距離)
関西国際空港を拠点とする短距離LCCで、2011年設立。ANAホールディングスは2024年12月20日に残る7%の株式を取得し、従来保有分と合わせてピーチを完全子会社(100%)とした。
ジェットスター・ジャパン(JAL系・成田・再編予定)
成田空港を拠点とする短距離LCC(2011年設立)。2026年2月にJAL・カンタス航空・日本政策投資銀行(DBJ)・東京センチュリーが公表した株主構成の変更は、法的拘束力のない覚書の段階だった。それが2026年8月4日、カンタスグループとJALによる拘束力のある契約の締結へ進んだ。
カンタスグループの発表によれば、同社が持つ33.32%の株式をジェットスター・ジャパンが自己株式取得の形で買い取り、DBJが新株主として参画する。買い取りの規模は82億円で、JALと東京センチュリーは持ち分を維持する。取引は関係当局の承認が条件で、2026年10月に新ブランドを発表し、2027年6月までに移行を完了する予定だ(予定は変更の可能性がある)。カンタスの撤退とDBJの参画を経て、本邦資本主導の体制へ移る。
ZIPAIR Tokyo(JAL系・中長距離国際線LCC)
JALの完全子会社で、2020年に就航した国際線中長距離LCC。成田を拠点にボーイング787で北米・アジアなどを結ぶ。「短距離=LCC」という従来の枠にとどまらない事例だ。
スプリング・ジャパン(JAL系・中国路線に強み)
成田を拠点とする短距離LCC。2021年にJALの追加出資で連結子会社となり、中国路線に強みを持つ。
AirJapan(ANA系・2026年3月にブランド休止)
ANAの新ブランドとして2024年2月9日に成田=バンコク線で就航した、中距離の国際線を担うブランドだった。ANAはこれを、FSCのANAとLCCのピーチ双方の利点を融合した「ハイブリッドエアライン」と位置づけていた。日本経済新聞は就航時にこれを「中距離LCC、訪日客に的」と報じている。ANAホールディングスは2025年10月30日に「AirJapanブランドを休止し、その機材、および人財をANAブランドの運航へ集約」すると発表し、同ブランドは2026年3月28日の運航をもって休止した。運航会社の株式会社エアージャパンは存続し、ANAブランド国際線の運航を担う。2026年度からはANAブランドとPeachブランドによるデュアルブランド体制になる。
外国LCC(エアアジア・グループなど)
日本のLCC国際線シェアを押し上げているのは、国内勢だけではない。マレーシアを起点に成長したエアアジア・グループ(AirAsia Group)などの外国LCCも、日本各地に路線を広げている。エアアジア・グループは日本発着16路線(2025年5月時点)を展開するなど、選択肢を厚くしている。
あわせて読む 観光交通の全体像と、LCC各社が拠点を置く成田空港の機能強化は、別の記事で扱っている。
LCCの国際線シェアが3割を超えた今、LCCが多く就航する空港の先で、鉄道・バス・レンタカーなどの二次交通や宿泊とどうつなぐかは重要な課題になる。もう一つ見逃せないのが、大手2グループがそれぞれLCCや関連ブランドを組み合わせた事業体制を築いている点。ANAはピーチを完全子会社化し、JALはZIPAIR Tokyo・スプリング・ジャパンを傘下に持ち、ジェットスター・ジャパンでは株主構成の変更が契約段階に入った。FSCに加えてLCC・関連ブランドをどう役割分担させるかが、数年先の収益力を左右することになるだろう。
よくある質問
出典
- 国土交通省航空局「我が国のLCC旅客数の推移等」(LCC普及への取り組み・2025年〔暦年〕)/一覧:航空:LCC普及への取り組み
- 国土交通省「平成28年度政策レビュー結果(評価書)「LCCの事業展開の促進」」平成29年3月
- 国土交通省「我が国のLCCの現状と課題」(2012年の各社就航月)
- JNTO(日本政府観光局)「訪日外客数(2026年6月推計値)」2026年7月15日発表
- ANAホールディングス「Peach Aviation株式会社の完全子会社化について」2024年12月20日
- JAL・カンタス航空・日本政策投資銀行・東京センチュリー「(共同リリース)ジェットスター・ジャパンの株主構成変更について」2026年2月3日/カンタスグループ「UPDATE ON NEW JETSTAR JAPAN SHAREHOLDER STRUCTURE – BINDING AGREEMENT SIGNED」2026年8月4日
- ANAホールディングス「新ブランドAirJapan、2024年2月9日より成田=バンコク線に就航」2023年8月2日
- ANAホールディングス「ANAグループマルチブランド戦略の再構築について」2025年10月30日/「AirJapanブランドのラストフライトイベント」(最終運航2026年3月28日)
- JAL「ZIPAIR Tokyo(設立発表)」2019年3月/ZIPAIR会社情報
- JAL「スプリング・ジャパンの連結子会社化について」2021年6月30日