売上増でも本業は減益
JTBは2026年5月29日、2026年3月期の連結決算を発表した。売上高は1兆1,333億円で前期比5.6%増。訪日外客数4,268万人、国内旅行消費約26.8兆円という過去最高の追い風を受け、3年連続で売上高1兆円を超えた(業界全体でも主要旅行業者の3月取扱額が前年比12.3%増と追い風が続いている)。
あわせて読む 主要旅行業者の3月取扱額の詳細は、こちらで詳しく解説している。
 旅行業者の3月取扱額12.3%増 パッケージは人数減でも金額プラス
経常利益は173億円(4.2%増)、純利益は121億円(40.6%増)。見出しだけ追えば、好調そのものに見える。
ところが、本業の儲けを示す営業利益は145億円で、前期から2.2%の減益だった。経常利益や純利益が伸びたのは営業外の収益や税負担の軽減による面が大きく、事業活動そのものの採算を映す営業利益は前年を下回った。
売上は伸びているのに本業の利益は減る。この一見ちぐはぐな決算の正体は、事業セグメント別に分解すると見えてくる。
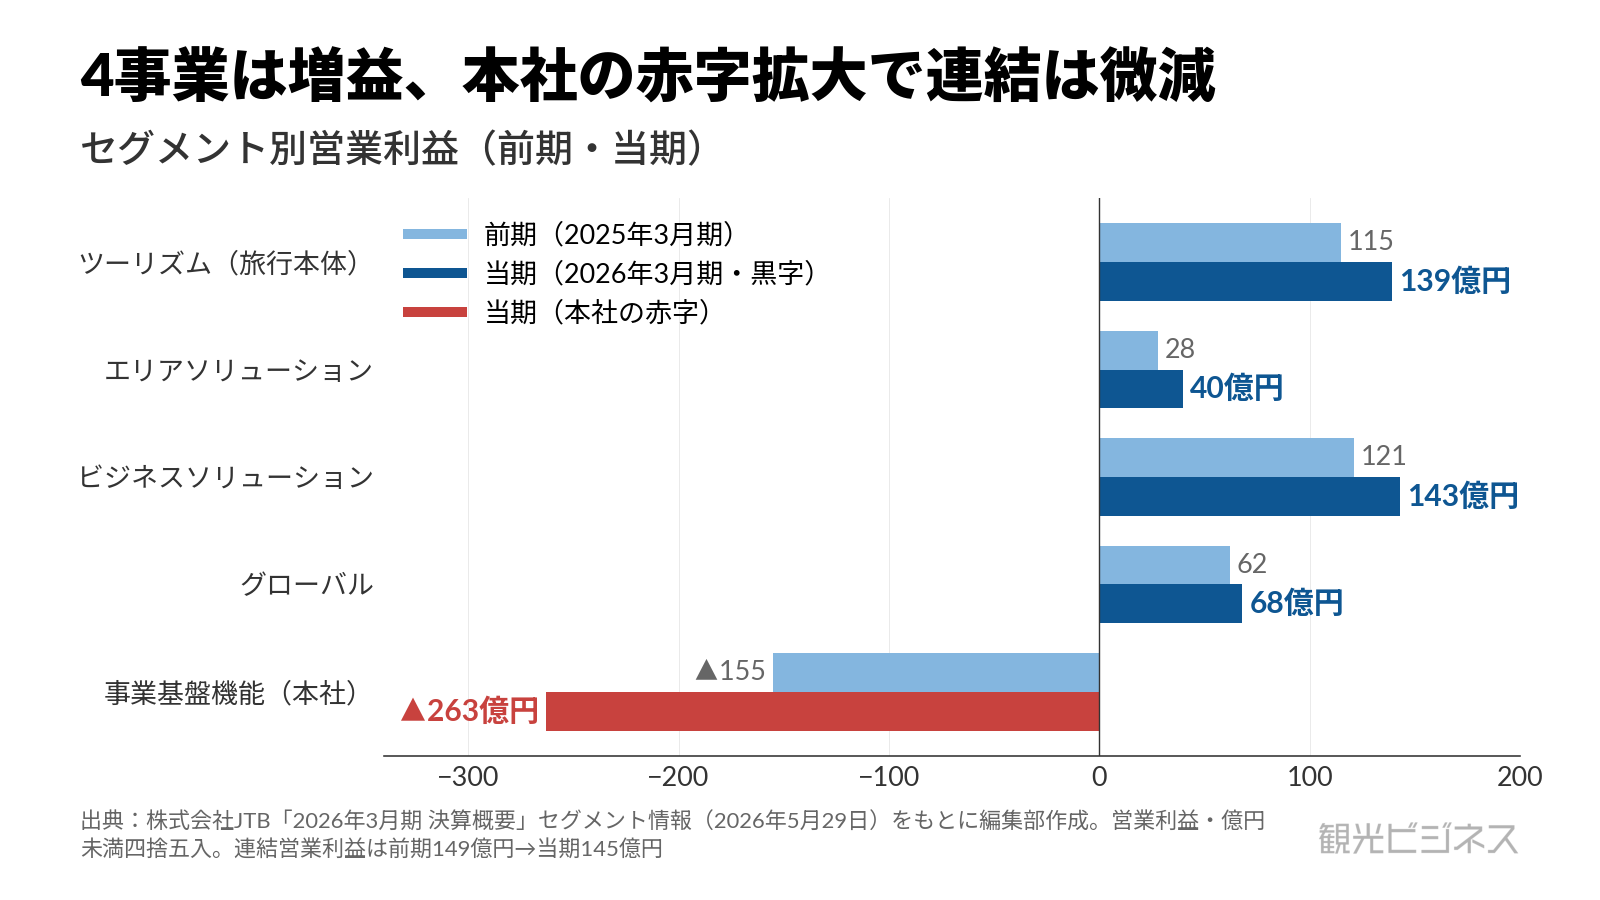
JTBは事業を「ツーリズム」「エリアソリューション」「ビジネスソリューション」「グローバル」「事業基盤機能(本社)」の5つに区分している。決算概要のセグメント情報を見ると、事業として動く4セグメントはすべて営業利益を伸ばしていた。
ここで効いてくるのが、コーポレート部門である事業基盤機能だ。グループ共通のIT・人事・財務などを担う本社機能で、この赤字が前期の▲155億円から▲263億円へ、およそ108億円も拡大した。
4セグメントの増益合計(約62億円)を本社の赤字拡大が上回り、5区分を足したセグメント計は前年から約46億円のマイナスになる。ただし、連結の営業利益はそこまで減っていない。
セグメント間取引の消去や全社調整で約42億円が戻り、連結営業利益は145億円、前期比2.2%減という小幅な着地にとどまった。今期は「各事業は伸びたが、本社の先行投資負担が利益の伸びを抑えた」年だったと言える。
この図表のデータを見る
| セグメント | 2025年3月期 | 2026年3月期 |
|---|---|---|
| ツーリズム(旅行本体) | 115億円 | 139億円 |
| エリアソリューション | 28億円 | 40億円 |
| ビジネスソリューション | 121億円 | 143億円 |
| グローバル | 62億円 | 68億円 |
| 事業基盤機能(本社) | ▲155億円 | ▲263億円 |
営業利益(億円・百万円未満四捨五入)。本社の赤字拡大が4事業の増益を上回り、消去又は全社の改善で連結は145億円(前期比2.2%減)。
稼ぎ頭は法人ソリューション
もう一つ、セグメント別に並べると印象が変わる数字がある。営業利益率だ。
売上高で見れば、JTBの主役は誰が見ても旅行だ。個人・法人の旅行を扱うツーリズムの売上は6,822億円と、グループ全体の6割を占める。ところが、その営業利益率は2.0%にとどまる。売上規模は大きいものの利益率は低いという、旅行業に共通の構造がはっきり出ている。
対照的に高いのが、法人向けに出張管理やMICE(国際会議や企業の報奨旅行など)、マーケティング支援を提供するビジネスソリューションだ。売上は1,484億円とツーリズムの5分の1ほどだが、営業利益率は9.6%。
店舗を構える個人旅行と違って販売コストがかさみにくく、システム利用料やコンサルティングなど継続的に収益が積み上がるモデルだからだ。営業利益の額でも143億円とツーリズム(139億円)を上回り、グループ最大の利益源になっている。地域・自治体向けのエリアソリューションも4.6%と、旅行本体より高い水準だった。
あわせて読む 同じセグメント別の読み方を宿泊事業者に当てると何が見えるか。共立と藤田の回で扱っている。
 【決算解説】共立と藤田、ホテルは減益 利益を伸ばしたのは寮と婚礼
効いてくる「先行投資」とのれん
では、本社・基盤機能の赤字はなぜ100億円以上も膨らんだのか。JTBは要因として、専門人材の採用や賃金改善、財務基幹システムの刷新、AI・デジタル分野への投資を挙げている。いずれも目先の利益を削っても将来の競争力に充てる、先行投資の性格が強い支出だ。
もう一つ、来期以降に効いてくるのが、買収にともなう「のれん」(買収額が買収先の純資産を上回った差額)の負担だ。JTBは2025年10月、ツーリズム業界向けのBtoBメディア大手であるNorthstar Travel Group(NTM社)を、取得原価557億円で完全子会社にした。
このうち382億円がのれんで、11年にわたり毎年およそ35億円ずつ償却される。2026年3月期への影響は取得後の期間に限られる一方、2027年3月期以降は通年で効いてくるため、今後の営業利益を見るうえで重要なポイントになる。
JTBは2027年3月期に、売上高1兆2,450億円(9.9%増)、営業利益165億円(13.5%増)を見込んでいる。この営業利益はのれん償却を吸収したうえでの増益目標だ。過去最高のインバウンドという追い風だけで自動的に利益が伸びる局面は終わり、先行投資をどれだけ早く回収できるかが、次の数年の利益を左右することになる。
あわせて読む 決算から観光需要を読む同じ手つきを、小売の免税売上に当てた回もある。
 【決算解説】ドンキの免税2,286億円 過去最高を更新
あわせて読む 同じシリーズで、KNT-CTと航空2社の2027年3月期第1四半期も解説している。
4つの事業セグメントはすべて増益だった。本業全体を減益側に押したのは、IT・人事・財務などを担う本社機能の赤字拡大(155億円→263億円)である。背景には財務基幹システムの刷新やAI・デジタル分野への投資がある。
JTBは2026年度を長期ビジョン「OPEN FRONTIER 2035」と中期経営計画フェーズ1の初年度と位置づけており、この先行投資はその土台づくりにあたる。投資が事業の増益とかみ合い、計画が着実に進捗していくか。来期以降の本社赤字の推移が、進み具合を測る目盛りになる。
出典
- 株式会社JTB「2026年3月期 決算概要」
- 株式会社JTB「JTBグループ 2026年3月期 連結決算概要」