免税は過去最高、純利益は初の1,000億円
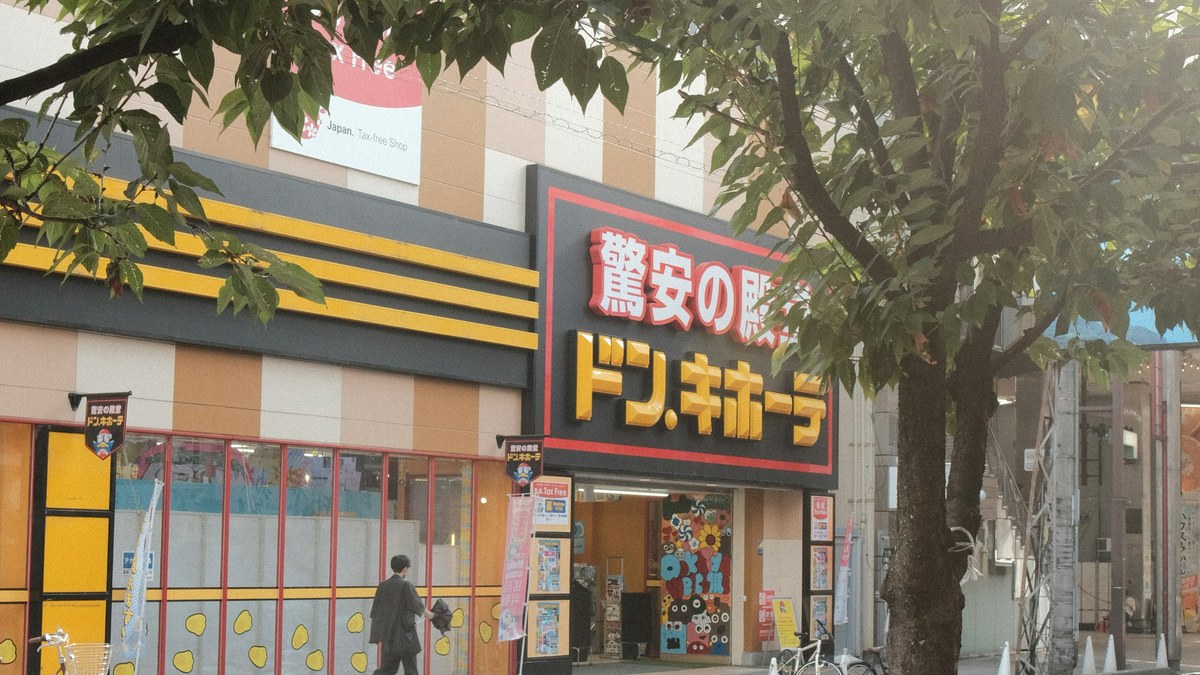
シリーズ「決算で読む観光ビジネス」の今回は、パン・パシフィック・インターナショナルホールディングス(PPIH)の通期決算を取り上げる。ドン・キホーテ(ドンキ)を運営する同社の免税売上高は、過去最高を更新した。
PPIHは2026年8月18日、2026年6月期(2025年7月〜2026年6月)の決算を発表した。売上高は2兆4,453億円で前期比8.8%増、営業利益は1,748億円で7.7%増。経常利益は1,775億円(12.0%増)、純利益は1,101億円(21.6%増)だった。
会社は決算説明会のスピーチ資料で、純利益が「PPIHとして初の」1,000億円突破になったとしている。
その中で免税売上高は2,286億円で、前期比131.2%(31.2%の増加)と過去最高を更新した。
決算説明資料によれば、免税売上が1億円以上の店舗は99店舗で、前期より20店舗増えた。会社が「訪日客シェア率」(長期経営計画では「来店率」)と呼ぶ指標も29.1%で、前期差4.4ポイント上がった。
中国大陸+香港が5.5%増でも、全体は3割伸びた
免税の中身を見ると、国籍・エリア別の顔ぶれが入れ替わっている。構成比で最大の韓国は22.6%から23.1%へ。2位だった中国大陸+香港は19.7%から15.8%へ下がり、代わって台湾が15.7%から18.3%へ上がって2位に入った。
売上の前期比で見ると、動きの差はもっとはっきりする。中国大陸+香港が105.5%とわずかな伸びにとどまった一方、台湾は152.6%、ヨーロッパは167.3%、韓国も134.3%と伸びた。
この図表のデータを見る
| 国籍・エリア | 構成比 25年6月期(%) | 構成比 26年6月期(%) | 前期差(pt) | 売上前期比(%) | 伸び率(%) |
|---|---|---|---|---|---|
| ヨーロッパ | 4.7 | 6.0 | +1.3 | 167.3 | +67.3 |
| 台湾 | 15.7 | 18.3 | +2.6 | 152.6 | +52.6 |
| その他 | 10.5 | 11.8 | +1.3 | 147.0 | +47.0 |
| 韓国 | 22.6 | 23.1 | +0.5 | 134.3 | +34.3 |
| 米国 | 9.3 | 9.4 | +0.1 | 132.4 | +32.4 |
| ASEAN | 17.5 | 15.6 | ▲1.9 | 116.9 | +16.9 |
| 中国大陸+香港 | 19.7 | 15.8 | ▲3.9 | 105.5 | +5.5 |
| 免税全体 | 100.0 | 100.0 | ― | 131.2 | +31.2 |
注:構成比・売上前期比はいずれも会社開示値。前期差と伸び率は編集部算出(伸び率=売上前期比−100)。構成比の順位は2025年6月期が韓国・中国大陸+香港・ASEAN・台湾・その他・米国・ヨーロッパ、2026年6月期が韓国・台湾・中国大陸+香港・ASEAN・その他・米国・ヨーロッパで、台湾が4位から2位へ上がり、中国大陸+香港とASEANがそれぞれ1つ下がった。免税売上は会社資料ではいずれもディスカウント事業(DS事業)の数値として示されている。出典:PPIH「2026年6月期 決算説明資料」
中国大陸+香港を除く6区分がいずれも二桁の伸びを示しており、免税全体の131.2%はその積み上がりである。
会社は決算短信で「免税売上高につきましては、一カ国に依存しないインバウンド戦略が奏功し、東南アジアおよび欧米からのお客さまが増加したことにより、過去最高を更新いたしました」と説明している。
決算説明資料でも「中国大陸の売上が減速したものの、多くの国と地域で売上が伸長」と記す。
なお、中国大陸単独の通期の数値は開示されていない。第3四半期の決算説明資料には「3Q単体では中国大陸が前年比で約40%減少」との記載がある。これは四半期単体についての言及で、通期の数字ではない。
あわせて読む 免税が伸びた一年に、訪日客の数と消費そのものはどう動いていたか。
 訪日消費4〜6月は微増2.5兆円 客数減を単価が支え、首位は米国へ
売上は押し上げた、利益への効きは語られない
全社の増収率8.8%について、会社はスピーチ資料で寄与度を数字で示した要因を三つ挙げている。免税売上が過去最高を記録したことによる2.4ポイント。国内外30店舗の新規出店による1.3ポイント。カネ美食品の連結子会社化による2.9ポイントである。
三つを足しても6.6ポイントで、8.8ポイントには届かない。会社はこの差の内訳を数字で示さず、ほかの増収要因として価格戦略による既存店の客数・売上増と、国内外における新規連結効果を挙げている。
この2,286億円は、会社資料ではディスカウント事業の数値として示されている。同事業の売上高1兆5,507億円に対しておよそ14.7%にあたる(編集部算出)。
一方で、免税が利益をいくら押し上げたかは開示されていない。会社は、PB/OEMの直貿製造の拡大やメーカーとの連携強化とあわせて、免税売上の拡大が「総利益率の改善に寄与」したと述べるにとどまる。実際の売上総利益率は31.4%で、前期から0.5ポイント下がった。
販管費(販売や事業管理にかかる人件費、広告費など)も7.1%増えて5,936億円になった。ただし売上に対する比率は24.3%で、前期より0.4ポイント下がった。会社はディスカウント事業について「人財や新店への成長投資、免税関連費用などにより、販管費は増加」とした。
免税は売上の伸びを説明する要因として数字で示されているが、利益への効き方は金額では語られていない。
免税の伸びは縮み、11月には制度も変わる
免税の伸びは、期を追って縮んでいる。第2四半期累計から通期にかけて、累計ベースの前年同期比の伸び率は段階的に下がった。
この図表のデータを見る
| 区分 | 対象期間 | 免税売上高(億円) | 前期比(%) | 伸び率(%) |
|---|---|---|---|---|
| 2Q累計 | 2025年7〜12月 | 1,071 | 134.1※ | +34.1 |
| 3Q累計 | 2025年7月〜2026年3月 | 1,652 | 132.8※ | +32.8 |
| 通期 | 2025年7月〜2026年6月 | 2,286 | 131.2 | +31.2 |
注:会社は2Q累計・3Q累計を「前期比+34.1%」「前期比+32.8%」と伸び率で、通期を「前期比131.2%」と対前期比率で開示している。※印の前期比は会社開示の伸び率に100を加えた編集部算出値。第1四半期(2025年7〜9月)について会社は「インバウンド売上475億円・前期比135.5%」と開示しており、「免税売上」とは表記が異なるため図には含めていない。免税売上は会社資料ではいずれもディスカウント事業(DS事業)の数値として示されている。出典:PPIH「2026年6月期 決算説明資料」「2026年6月期 第2四半期決算説明資料」「2026年6月期 第3四半期決算説明資料」
全社の計画は、売上高2兆6,870億円(9.9%増)、営業利益1,790億円(2.4%増)と増収増益を見込む。ただし経常利益は1,753億円で1.2%の減益、純利益は1,105億円で0.4%増と、ほぼ横ばいの計画だ。
制度も変わる。2026年11月1日の販売分から、免税は「リファンド方式」へ移る。店頭で税抜き価格のまま売る現行の方式に代わり、客はいったん税込みで支払う。出国時に税関が持ち出しを確認したあと、免税店から消費税相当額の返金を受ける。
PPIHの決算資料に移行時期の記載はない。ただし会社は決算説明会の質疑応答で「当社の免税売上高における客単価は18,000円程度であることと、当社への来店動機は便利さや楽しさに起因していることから、リファンド方式への移行による顧客負担の影響は限定的とみている」と答えている。
店舗運営については「現在の免税手続きの負荷が大きいため、リファンド方式によりオペレーションの簡素化が期待される」とした。方針そのものは、決算説明資料で2027年6月期の第1四半期に発表する予定としている。
あわせて読む リファンド方式で店頭の何が変わるかは、こちらで詳しく解説している。
 免税リファンド方式、11月1日始動 不正対策で店頭は「割引」から「返金」へ
訪日客の国・地域別の構成が変われば、小売の免税売上も影響を受ける。PPIHの決算は、幅広い市場から客を集めることの重要性を示した。
中国大陸+香港の伸びは5.5%にとどまったが、ほかの6区分はすべて増加し、免税売上全体は31.2%増となった。特定の国・地域に左右されにくい構成が、この1年間は機能したといえる。
PPIHは「Double Impact 2035」で、免税売上4,000億円と来店率34.4%を掲げる。読み取れるのは、訪日客の数だけでなく国・地域別の構成を見ているということだ。この分散を今後も維持できるか。2027年6月期第1四半期に示されるリファンド方式への対応方針が、次の注目点となる。
出典
- 株式会社パン・パシフィック・インターナショナルホールディングス「2026年6月期 決算短信〔日本基準〕(連結)」
- 株式会社パン・パシフィック・インターナショナルホールディングス「2026年6月期 決算説明資料」
- 株式会社パン・パシフィック・インターナショナルホールディングス「2026年6月期 決算説明会 スピーチ」
- 株式会社パン・パシフィック・インターナショナルホールディングス「2026年6月期 決算説明会 質疑応答」
- 株式会社パン・パシフィック・インターナショナルホールディングス「2026年6月期 第3四半期決算説明資料」
- 観光庁「消費税免税店サイト(リファンド方式)」