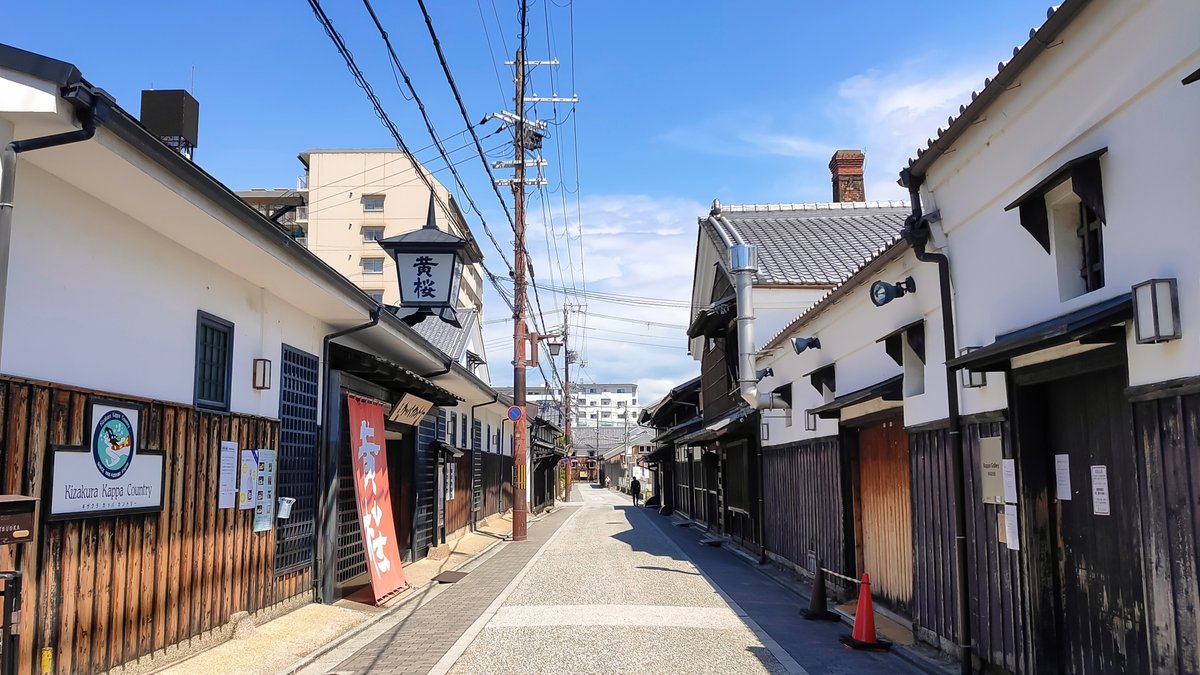
酒蔵ツーリズムとは、酒蔵やワイナリー、ブルワリーなどを巡って楽しむ周遊・滞在型の観光を指す。国の計画にも項目として載っている言葉だ。
蔵を開けて見せる取り組みは各地にある。ところが国が委託した調査は、6つの事例を検証したうえで酒の購入への結びつけには、旅アトでの対応と合わせ、取り組む余地が残った、と総括している。
見せることと、買ってもらうことは別の話だった。同じ報告書は、酒蔵見学や試飲に値段を付けてみてはどうか、とまで書いている。
本記事では、酒蔵ツーリズムの定義と、蔵が何をどこまで売れるのかという制度の枠を押さえたうえで、値段の付け方が分かれた事例を公的資料と各社の公表資料から整理する。
この記事のポイント
- 酒蔵ツーリズムは観光立国推進基本計画の項目で、ワイナリーやブルワリーを巡る観光も含む。
- 製造場で自社の酒を売るのに販売業免許は要らず、試飲も持ち帰りの瓶も同じである。
- 訪日客への酒税免除に使う輸出酒類販売場の許可は、162件から131件へ減っている。
- 課金の対象は事業者ごとに違う。ガイドに200円、見学料8,800円に酒1本、ツアーに500円から10,000円である。
国が定義する酒蔵ツーリズム
酒蔵ツーリズムは、いまや国の計画に項目として書かれている言葉だ。
観光立国推進基本計画(2026年3月27日閣議決定)は「食の観光活用」の下に、ガストロノミーツーリズムの推進と並べて酒蔵ツーリズムの推進を置いている。同計画の定義は、酒類事業者や観光事業者、交通機関、地方公共団体などが連携し、国内の酒蔵や観光資源等を巡って楽しむことのできる周遊・滞在型観光、というものだ。
ここでいう酒蔵にはワイナリー、ブルワリー等を含む、と計画本文がわざわざ括弧書きしている。日本酒の蔵だけを指す言葉ではない。
言葉の権利は民間にある。「酒蔵ツーリズム」は佐賀県鹿島市の登録商標で、国税庁も自庁の制度ページでこの語に登録商標の記号を付けて表記している。
推進の枠組みは2013年に始まった。平成25年版観光白書によれば、有識者・酒造関係業界・関連業界・地方公共団体・国からなる酒蔵ツーリズム推進協議会が同年3月に発足し、関係者のネットワーク化や先進事例の情報収集・提供が進められた。
その後2016年11月に日本酒蔵ツーリズム推進協議会へ改組され、公益社団法人日本観光振興協会が事務局を運営する形になった。国税庁の委託調査報告書は、この改組の経緯と、当初は観光庁のテーマ別観光推進事業の一環だったことを記録している。
あわせて読む 食を観光資源として扱う全体像は、フードツーリズムのハブ記事で整理している。
 フードツーリズムとは 飲食費2兆円を「地方」と「単価」に変える
造り手の顔ぶれが入れ替わった
酒蔵ツーリズムを語るとき、まず確かめておきたいのは造り手の顔ぶれである。
国税庁の酒のしおり(令和8年7月)によると、主たる酒類が清酒である製造場の数は、平成27年度末の1,627から令和6年度末の1,514へ減った。9年で113場、率にして6.9%の減少だ(編集部算出)。
ところが酒類の製造場そのものは増えている。同じ9年で、全品目の製造場数は3,150から4,208になった。
品目別にみると、増えた品目と減った品目に分かれる。主たる酒類がウイスキーの製造場は10から73へ、果実酒は305から581へ、スピリッツ等は43から119へ増えた。減ったのは清酒のほか、単式蒸留焼酎、連続式蒸留焼酎、みりん、甘味果実酒である。
ビールも178から405に増えた。ただし同じ統計の注記は、平成30年度以降の製造免許場数には、平成29年度の酒税法改正に伴って製造免許を受けたものとみなされたものを含む、としている。増加幅が最も大きいのは発泡酒の463場だが、品目ごとの増減がなぜ生じたのかまでは、この統計からは分からない。
この図表のデータを見る
| 品目 | 平成27年度末 | 令和6年度末 | 増減 |
|---|---|---|---|
| 発泡酒 | 95 | 558 | +463 |
| 果実酒 | 305 | 581 | +276 |
| ビール | 178 | 405 | +227 |
| スピリッツ等 | 43 | 119 | +76 |
| ウイスキー | 10 | 73 | +63 |
| リキュール | 185 | 247 | +62 |
| その他の醸造酒等 | 265 | 284 | +19 |
| ブランデー | 1 | 6 | +5 |
| 合成清酒 | 3 | 3 | ±0 |
| みりん | 30 | 28 | ▲2 |
| 甘味果実酒 | 10 | 8 | ▲2 |
| 連続式蒸留焼酎 | 37 | 29 | ▲8 |
| 単式蒸留焼酎 | 361 | 353 | ▲8 |
| 清酒 | 1,627 | 1,514 | ▲113 |
| 合計 | 3,150 | 4,208 | +1,058 |
国税庁「酒のしおり(令和8年7月)」14 酒類等製造免許場数の推移。数値は主たる酒類が当該品目である製造場の数(原統計の「本書き」)で、各年度末=3月31日現在。合計は各品目の実数を足したもので、原表の合計欄と一致する。増減は編集部算出。
減ったのは清酒を含む5品目だけで、造る場所そのものは9年で1,058場増えた。主たる酒類が清酒の製造場が減る一方、ウイスキーや果実酒、ビールを主たる酒類とする製造場は増えている。
(注:全国で酒蔵見学を受け入れている蔵の数、見学者数、有料化した蔵の割合を集計した統計は存在しない。ここで見ているのは製造場の数であって、見学の受け皿の数ではない)
売る先も変わった。同じ酒のしおりによれば、2025年の日本産酒類の輸出金額は1,495億円で過去最高を更新している。前年比では11.8%の増加だ。
品目別で目を引くのは順位である。清酒を上回るウイスキーという構図は、2024年から2年続いている。2025年はウイスキーが490億円、清酒が459億円だ。清酒も前年比5.6%増と伸びてはいるが、伸び率ではウイスキーの12.2%増に及ばない。
一方で国内の消費は縮んでいる。清酒の酒類課税数量は平成26年度の555千キロリットルから令和6年度の376千キロリットルへ、10年で32.3%減った(編集部算出)。
この統計に載っている年度のうち最も多いのは昭和50年度の1,747千キロリットルだ。同表は昭和期が5年刻みのため、ピークがどの年だったかまでは分からない。
清酒の国内課税数量が縮み、日本産酒類の輸出額は伸びる。造り手の顔ぶれも、売り先も、10年前とは違う。
蔵は何をどこまで売れるのか
見学に来た人からお金を受け取るとき、蔵の前には段階がある。段階ごとに手続きが変わる。
出発点は酒税法第9条第1項のただし書だ。酒類製造者がその製造免許を受けた製造場でする酒類の販売業には、販売業免許が要らない。対象は製造免許を受けたのと同一の品目に限られる。同じ条文は、酒場や料理店のようにもっぱら自己の営業場で酒類を飲用に供する業も、免許の対象から外している。
つまり蔵で試飲を出すことも、瓶を売って持ち帰ってもらうことも、追加の免許なしにできる。国税庁のQ&Aも、製造場で行う同一品目の販売業に免許は要らないと明示している。
免許が要るのは、そこから外れたときだ。国税庁の法令解釈通達によれば、製造場で売る酒であっても、その製造場から移出する酒でないものは「製造場においてする酒類の販売業」に当たらない。製造場の近くに蔵置所を置き、そこに置いた輸入ワインを売る場合が例に挙がっている。
売る場所を動かしたときも同じだ。同じ通達は、製造場や販売場以外の特定の場所で販売契約の締結や代金の受領・現物の引渡しを継続的に行う場合、その場所について販売業免許が必要だとしている。
物産展や祭りへの出店には別の扱いがある。国税庁のQ&Aによれば、販売期間が10日以内であるなど一定の要件を満たす場合、届出による期限付酒類小売業免許の取扱いを受けられる。
免許が要らなくても、義務は付いてくる。酒税の保全及び酒類業組合等に関する法律第86条の9は、酒類小売業者に販売場ごとの酒類販売管理者の選任を求めている。この酒類小売業者には、酒類製造業者であって酒類製造業者・酒類販売業者以外の者に酒類を売る者が含まれる。蔵が来訪者に直接売っている以上、免許の有無にかかわらず対象になる。選任するのは酒類販売管理研修を受けた者からだ。
もう一段上に、訪日客向けの仕組みがある。輸出酒類販売場の許可を受けた製造場で、自ら製造した酒類を免税購入対象者に売った場合、消費税に加えて酒税まで免除される。国税庁はこれを、地方創生の推進や日本産酒類のブランド価値向上等の観点から、酒蔵ツーリズムの魅力を高めるために導入した制度だと説明している。
前提は、消費税の輸出物品販売場の許可を受けた製造場であることだ。対象は製造免許を受けた酒類と同一品目で、自ら製造したものに限られる。金額は、同じ購入者に対する同じ販売場での1日の販売価額の合計が5千円以上50万円以下に収まる必要がある。
その免税の手続きが、2026年11月1日に変わる。観光庁の説明によれば、免税店は購入者に税込価格で販売し、出国時に税関で持ち出しが確認された後に消費税相当額を返金するリファンド方式へ移る。国税庁の資料によれば、輸出酒類販売場も同じ日にこの方式へ移る。
蔵にとって期限があるのはその手前だ。免税販売手続の電子化に対応していない免税店は、2026年10月31日をもって許可の効力を失う。すでに輸出酒類販売場を持っている蔵は、購入記録情報の提供方法等の届出を出しているかを確かめておきたい。
もう一つ、酒税法の外側にも登録の話がある。酒を売ることとは別に、宿泊や運送の手配を束ねて自ら旅行商品として売るなら、旅行業法の登録制度に入るかどうかを確かめることになる。観光庁の説明によれば、旅行業者等は営業所ごとに旅行業務取扱管理者を選任する義務も負う(旅行業法第11条の2)。どこまでを自社で束ねるかによって、必要な手続きが変わる。
制度としては整っている。それでも使われている数は増えていない。
酒のしおりの各年版をたどると、輸出酒類販売場の許可件数は令和2年10月1日の162件から、令和8年4月1日の131件へ減っている。途中の令和3年10月1日が143件、令和5年4月1日が140件、令和6年4月1日が139件、令和7年4月1日が138件だ。
この図表のデータを見る
| 基準日 | 輸出酒類販売場の許可件数 |
|---|---|
| 令和2年10月1日 | 162件 |
| 令和3年10月1日 | 143件 |
| 令和5年4月1日 | 140件 |
| 令和6年4月1日 | 139件 |
| 令和7年4月1日 | 138件 |
| 令和8年4月1日 | 131件 |
国税庁「酒のしおり」各年版の「酒蔵ツーリズムにおける酒税免税制度」。令和2年・令和3年は10月1日現在、令和5年以降は4月1日現在。令和4年4月1日時点の公表値はない。
減っている理由は、国税庁の資料には書かれていない。訪日客が消えた時期を含む点も踏まえると、原因を1つに決めることはできない。ただ、酒類の製造場が4,208ある国で、この許可を受けている販売場は131件である。両者は前提が違うので利用率として比べることはできないが、差は大きい。
無料の見学は旅行商品に組み込めない
蔵を開けて見せるところまでは、事例が積み上がっている。では何が足りないのか。
国税庁は令和3年度に、日本産酒類のブランド化及び酒蔵ツーリズム推進事業に係るモデル事例構築のための調査業務の報告書をまとめている。壱岐、沖縄、神奈川、昇龍道、遠野、北海道の6事例を実際に走らせ、モニターツアーまで実施した調査だ。
その総括はこうだ。各タッチポイントで参考になる取り組みは見られたが、いずれも酒の購入への結びつけには、旅アトでの対応と合わせ、取り組む余地を残すものとなった、と報告書は書いている。旅アトとは旅行後のことで、帰宅後にどこで買えるかまでを含めた課題だという意味である。
同じ報告書はコラムを1本立てて「酒蔵見学や試飲の提供に、値段は付けるの?」と問い、酒蔵見学や試飲には値段を付けてみてはどうか、と結んでいる。値段に見合った付加価値を提供できるようになれば、酒類の販売以外でも収益が望めるという理屈だ。
理由は旅行商品の作り方にある。同報告書は、ガイド料や現地ツアーなどの娯楽等サービス費は有料のものだけが対象になり、無料コンテンツは手配手数料の対象にできない、と明記している。
神奈川県酒造組合の事例では、招いた旅行会社から直接そう指摘されている。改善点として挙がったのは、日本酒製造事業者によるサービスの有料化であり、その理由は試飲を無料で提供すると旅行会社が価格設定の対象にできないから、というものだった。
北陸の昇龍道の事例では、蔵の側からも同じ声が出ている。訪日客を受け入れる契機にはなったが労力を回収する売上を立てる方策が要る、売上の主眼を酒の販売から酒蔵見学の有料化に移して見学料をツアー価格に組み込むことも一案だ、という記述である。
数字も残っている。北海道の事例では、従来型の酒蔵見学は無料で説明を聞きながら30分程度滞在するだけだった。そこへ試飲の提供や櫂入れなどの体験を組み入れた結果、滞在時間が延び、土産品の購入につながったとされる。
報告書に載っている平均単価は、団体客1,200円、個人客8,000円である。ただしこれは田中酒造株式会社の独自調べで、母数も調査方法も公表されていない。業界の一般値として読める数字ではない。
壱岐の事例では、宿泊ツアーの販売数量が日帰りツアーを上回った。日帰りツアーで売れたのは焼酎8本と飲み比べ1セット、宿泊ツアーでは21本と飲み比べ6セット、乾杯グラス10個である。ただし参加者数は示されておらず、1人当たりの購入額までは比べられない。
前年度の報告書には、より率直な言葉も載っている。喜多方の事例で招いた海外のモニター4人からは、テイスティングをもっと付加価値の高いものにしてほしい、無料にするほうが敬遠される、という指摘が出た。4人のうち2人は訪日旅行を扱う事業者である。
ただし報告書が否定しているのは無料そのものではない。指摘されているのは、値段の付いていないコンテンツが旅行会社の手配手数料の対象にならないという流通上の制約と、受け入れの労力を回収する売上をどう立てるかという収益の課題である。無料の入口を残したまま有料の枠を別に持つ設計は、後で見るとおり実際にある。
課金する対象で4つに分かれる
同じ「有料化」でも、何にお金を取っているかは事業者ごとに違う。ここでは公表資料で料金まで確認できる例を並べる。課金の対象で4つに分ける整理は編集部によるもので、国の分類ではない。
| 今代司酒造 (新潟市) |
南部美人 本蔵 hongura (岩手県二戸市) |
サントリー 山崎蒸溜所 (大阪府三島郡島本町) |
キリン 富士御殿場蒸溜所 (静岡県御殿場市) |
|
|---|---|---|---|---|
| 何に 課金するか | ガイドが付く 見学の時間 | 見学+ 持ち帰る酒1本 | 見学ツアー そのもの | 見学ツアーのみ 施設利用は無料 |
| 料金 (税込) | 1人200円 英語ガイドは 1人550円 | 8,800円(140分) 2,200円(70分) | 3,000円(80分) 10,000円(120分) | 500円(約80分) 5,000円(約110分) |
| 料金に含まれる 持ち帰り | なし | 720mlのボトル1本 (8,800円のコース) | テイスティング グラス (3,000円のコース) | 公表されていない |
| 値の時点 | 2026年4月1日から (2026年9月6日確認) | 2026年9月6日確認 | 2023年11月1日 開始時点 | 2026年9月6日確認 |
hongura
山崎
富士御殿場
見学の時間
酒1本
そのもの
施設は無料
英語550円
2,200円
10,000円
5,000円
ボトル1本
グラス
されていない
から
確認
開始時点
確認
ガイドに値段を付ける
新潟市の今代司酒造は、2026年1月30日の告知で、日本語の酒蔵見学を同年4月1日から有料にすると発表した。理由として挙げたのは見学エリアの設備維持と安全確保である。
料金は1人200円、12歳以下は無料だ。同社の見学ページによれば、英語ガイドによる見学は平日14時からの枠のみで1人550円、団体・貸切は一律6,000円、英語での案内なら一律9,000円である。
注目したいのは対象の切り分けだ。同社は見学なし・買い物や試飲だけの立ち寄りは無料のままだと明記している。課金しているのは酒でも試飲でもなく、ガイドが付く時間のほうである。
見学料に1本を含める
岩手県二戸市の南部美人は、蔵元直営店「本蔵 hongura」で2つのコースを売っている。同社サイトによれば、プレミアム体験コースは8,800円で所要140分、720mlのオリジナルボトル「hongura limited」1本が含まれる。
シンプル見学コースは2,200円で所要70分だ。こちらを選んだ人は、別途3,300円でそのボトルを買える。
8,800円のコースは、見学の体験と720ml 1本を組み合わせた商品である。同じボトルはシンプルコースの利用者なら別途3,300円で買えるが、8,800円の内訳は公表されていない。見学と商品の販売を組み合わせるという点で、国の報告書が挙げた「見学料をツアー価格に組み込む」という考え方に近い形だ。
見学の動線には洗米・蒸し設備、酒母室、仕込み蔵、搾りに加えてウイスキー工場も入る。清酒の蔵の見学コースに、ウイスキーの製造設備も含まれている。
体験そのものを売る
サントリーの山崎蒸溜所は、見学そのものを商品として設計している。同社が2023年10月10日に出したリニューアルのニュースリリースによれば、同年11月1日から2本のツアーを始めた。
「ものづくりツアー」は所要80分で参加費3,000円、上位の「ものづくりツアー プレステージ」は所要120分で10,000円だ。いずれも20歳未満は参加できない。
3,000円のツアーは、参加後に「山崎オリジナルテイスティンググラス」を持ち帰れる。10,000円のツアーは、そのコースでしか立ち寄れない製造エリアを回り、テイスティングで「山崎12年」などを出す。
値段が付いているのは瓶ではなく、見学と試飲を組み合わせた体験のほうである。上位のコースは立ち寄る製造エリアもテイスティングの中身も違う。同じ蒸留所に、80分3,000円と120分10,000円という2つの体験が置かれた。
(注:料金は2023年10月10日のニュースリリースに記載された、同年11月1日からの開始時点の値である。現在の申込はサントリーの予約サイトで受け付けており、本記事執筆時点で同サイトの一般公開ページは確認できなかった)
入口は無料のまま開けておく
キリンの富士御殿場蒸溜所は、逆の設計をとっている。同社の工場見学ページによれば、施設利用は無料・予約不要で、有料・要予約なのは見学ツアーへの参加だけだ。
展示エリア、ショップ、展望台、キリンの森の散策は、ツアーに参加しなくても使える。2階の有料テイスティングコーナーも、蒸溜所ツアーへ参加しなくても利用できると明記されている。
有料のツアーは2本ある。所要約80分の富士御殿場蒸溜所ツアーが1人500円、所要約110分のプレミアムツアー(グレーンウイスキー編)が1人5,000円だ。前者は20歳以上が対象で、20歳未満やテイスティングできない人にはソフトドリンクを用意するとしている。
無料の入口を残しつつ、深く知りたい人にだけ値段を付ける形である。国税庁の報告書が指摘したのは無料そのものの是非ではなく、値段の付いていないコンテンツが旅行会社の手配手数料の対象にならないという流通上の制約だった。入口を無料で開けておくことと、旅行商品になる有料の枠を別に持つことは、両立する。
面で束ねた鹿島が選んだ協力金
個社ではなく地域で束ねた場合はどうか。「酒蔵ツーリズム」という言葉の生まれた鹿島の歩みが参考になる。
鹿島酒蔵ツーリズム推進協議会の公表によれば、来場者数は2012年が約30,000人、2015年が約70,000人、2019年が約99,000人だ。ただし2015年以降は嬉野温泉酒蔵まつりを含む数字で、それ以前と単純には比べられない。
一方で国税庁の令和2年度報告書は、この規模のイベントに厳しい見方を書き残している。
2日間で約10万人が集まるのに対し、受け入れ態勢は限界に近い。持続可能な取り組みとするためには課題が残されている、というのが同報告書の記述である。
同報告書は鹿島市と嬉野市をひとつの事例として扱っており、そのモニターツアーについて、試飲をした酒をその場または帰宅後にどこで買えるのかという声が多く聞かれた、と記している。人は来ていた。それでも、買う場所を尋ねる声が残っていた。
同協議会は2027年3月27日・28日の開催について、20歳以上から運営協力金500円を求めると告知している。協力金を払った人にはリストバンドとスタンプラリー台紙、オリジナルステッカーを渡す。来場者が払う値段が、告知の表に出た形である。
(注:2020年以降の来場者数と経済効果は公表されていない。運営協力金がいつから導入されたかも公式には記載がない)
あわせて読む 食を目的に旅する動き全体は、ガストロノミーツーリズムとして政策の言葉にもなっている。
 うちの地域の食は観光資源になるか ガストロノミーの設計
追い風の裏にある3つの制約
政策の側は追い風だ。令和8年版観光白書によれば、酒類業振興支援事業費補助金により、酒蔵ツーリズムの推進を含む海外展開の支援として143件の事業が採択された(令和7年度実績)。
令和8年度の同補助金でも、酒蔵ツーリズムの推進枠は第1期3件、第2期8件が採択されている。国税庁の公募要領は、酒蔵自体の観光化、高付加価値な体験ができる受け入れ環境整備、ガイド育成による滞在時間の拡大などを対象例に挙げる。
それでも足元には制約がある。1つ目が原料だ。農林水産省の米に関するマンスリーレポート(令和8年8月)によると、令和7年産米の相対取引価格の年産平均は35,451円/玄米60kgで、前年から10,272円、率にして41%上がった(速報値)。
国税庁は原料米高騰の特設ページで、酒米を適正な価格で安定して確保できない状況が続いていると書いている。令和9年度の概算要求では「酒米の安定的な調達に向けた対応」に10.9億円が新たに計上された。
2つ目が輸出先だ。国税庁の資料によれば、2026年1月から6月の日本産酒類の輸出は860.9億円で前年同期比10.8%増だが、国別ではアメリカ合衆国が153.77億円で5.9%減っている。令和8年度の補助金は、米国関税措置の影響への対応を優先採択の対象に入れた。
3つ目が免税の店頭運用である。先に見たリファンド方式は、蔵の売り場のオペレーションを変える。国税庁のQ&Aによれば、購入記録情報1件に含まれる商品のうち1つでも税関で確認できなければ、その1件に含まれる全ての商品が免税とならない。輸出酒類販売場で売る酒類は、販売価額を酒税額込みで設定する扱いになる。
新たに免税店の許可を受ける場合の申請受付は2026年10月1日からだ。瓶の酒は割れやすく、出国時に税関で持ち出しを確認してもらう必要がある。免税を売り場の武器にするなら、包装と持ち出しの説明まで含めて設計し直すことになる。
値段の付いていない見学は、旅行会社の手配手数料の対象にならない。国の委託調査がそう書いてから4年後の2026年4月、今代司酒造は日本語の見学を200円にした。同社が挙げた理由は設備維持と安全確保である。南部美人は8,800円のコースに720ml 1本を組み込み、キリンは施設を無料で開けたまま有料のツアーだけを別に立てた。見学のどこまでを無料の入口とし、どの体験に値段を付けるかが、収益設計の分かれ目になる。輸出酒類販売場の許可は162件から131件へ減った。制度が用意されていることと、それを売り場でどう使うかは、別に決めることである。
よくある質問
出典
- 国土交通省「観光立国推進基本計画(令和8年3月27日閣議決定)」
- 国税庁「酒のしおり(令和8年7月)」
- 国税庁「お酒に関する情報」
- 国税庁「令和3年度「日本産酒類のブランド化及び酒蔵ツーリズム推進事業に係るモデル事例構築のための調査業務」報告書」
- 国税庁「令和2年度「酒蔵ツーリズム推進に係るモデル事例構築のための調査業務」報告書」
- 今代司酒造「酒蔵見学」
- 南部美人「本蔵 hongura 酒蔵見学」
- サントリー「サントリー山崎蒸溜所リニューアルオープン(ニュースリリース)」
- キリン「キリンディスティラリー 富士御殿場蒸溜所」
- 鹿島酒蔵ツーリズム推進協議会「これまでの歩み」