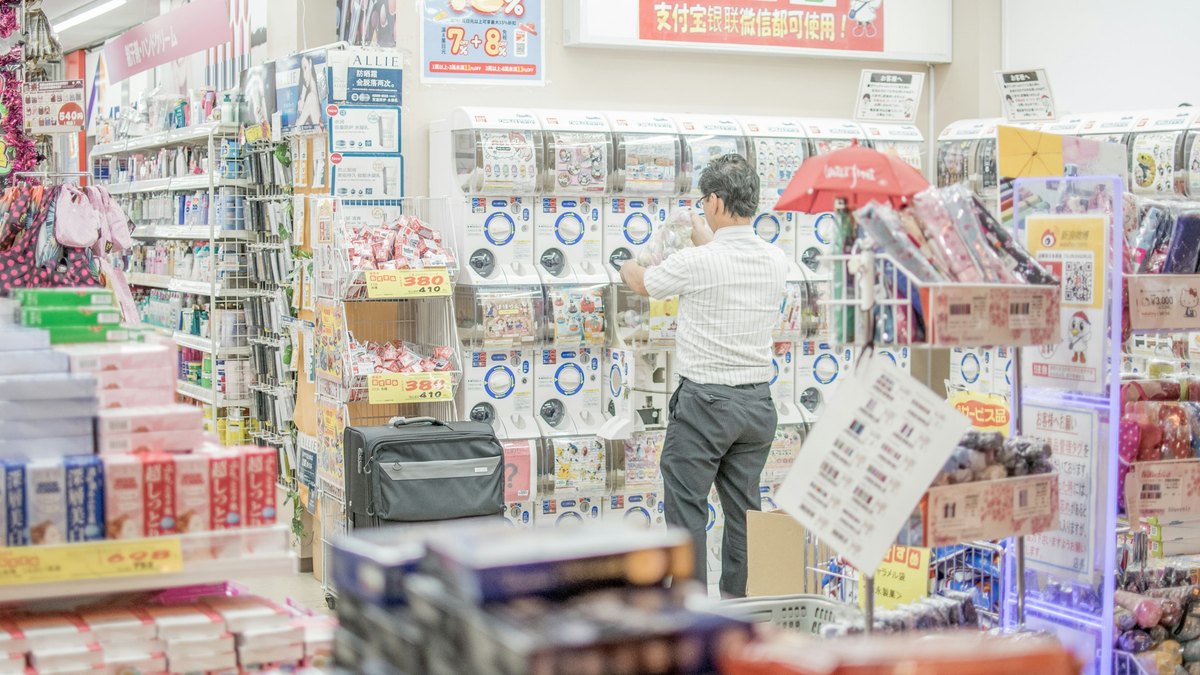
訪日客に免税で商品を売りたい小売店や、免税店の運営を見直したい事業者に向けて、免税店制度の仕組みを国税庁と観光庁の公表資料をもとに整理する。観光庁によると、免税店は2026年3月末時点で全国に64,127店ある。
その制度が、2026年11月1日の販売分から大きく変わる。店頭で消費税を差し引いて売る方式から、税込みで売り、出国時に持ち出しが確認されたあとで消費税分を返す「リファンド方式」に移る。11月から免税店は、税を引いて売る店から、確認が取れたら税を返す店に変わる。
本記事では、免税で売れる相手と商品、11月からの仕組み、許可の条件と申請、店頭の手続と返金、罰則までを順に確かめる。
この記事のポイント
- 免税店は消費税法第8条の「輸出物品販売場」で、店舗ごとに税務署長の許可が要る。
- 2026年11月1日の販売分から、税込みで売り、購入日から90日以内の税関の確認を経て消費税分を返す方式に変わる。
- 11月からの許可の条件は、場所や人員の要件が、手続と記録のやり取りを適正に行う体制の要件に置き換わる。
- 返金は代行業者に任せることも、税関の確認前に行うこともできるが、確認が取れなければ免税は成立しない。
免税店は消費税法の「輸出物品販売場」
免税店とは、外国人旅行者などに消費税を免除して商品を売ることができる店だ。観光庁は、ここでいう免税店とは消費税法第8条に定める「輸出物品販売場」のことだと説明している。
免税店になるには、店舗ごとに所轄の税務署長の許可を受ける必要がある。許可を出すのは、店を経営する事業者の納税地を所轄する税務署長だ。
この制度の仕組みが、2026年11月1日から変わる。令和7年度税制改正の大綱は、見直しの狙いを「不正利用を排除し、免税店が不正の排除のために負担を負うことのない制度とする」ためと書く。あわせて、制度を「インバウンド消費の拡大に向けた重要な政策ツール」として使い続けるとしている。
背景には、10月までの制度で店が負ってきた負担がある。財務省・国税庁・経済産業省・観光庁の4省庁の資料には、店の側の声として次の言葉が記されている。「免税店が不正利用防止の一義的な責任を負っているため、常に否認リスクを意識せざるを得ない」。疑わしい客への販売を独自の基準で控えたり、免税販売そのものをやめたりする店も出ていた。
あわせて読む 11月から店頭と旅行者の手続がどう変わるかは、こちらで詳しく解説している。
 免税リファンド方式、11月1日始動 不正対策で店頭は「割引」から「返金」へ
免税で買えるのは要件を満たす非居住者だけ
免税で売れる相手は「免税購入対象者」に限られる。国税庁のQ&Aによると、外国為替及び外国貿易法でいう非居住者のうち、一定の要件を満たす人だ。この範囲は11月以降も変わらない。
外国籍の人なら、「短期滞在」「外交」「公用」の在留資格で滞在する人が中心になる。クルーズ船の寄港などで上陸の許可を受けて滞在する人や、合衆国軍隊の構成員なども含まれる。日本国籍の人でも、国外に引き続き2年以上住んでいれば対象になる。
確認には旅券の提示が欠かせない。国税庁のQ&Aは、旅券などの提示がない場合は「免税販売手続を行うことはできません」としている。11月からは、日本国籍の人の確認書類に個人番号カード(マイナンバーカード。国外に転出した旨の記載があるもの)も加わる。
商品の区分と上限がなくなる
国税庁のQ&Aによると、免税で売れる商品の決まりは11月から簡素になる。10月31日までは、消耗品以外の「一般物品」と、飲食料品や化粧品などの「消耗品」を分けている。消耗品には同じ店で1日50万円までという上限があり、指定の方法で包装する必要もある。
11月からはこの区分がなくなり、消耗品の上限と特殊包装も廃止される。物品の種類として免税の対象外になるのは、金や白金の地金、金貨・白金貨など不正に使われるおそれが高い物品と、もともと消費税がかからない物品になる。「通常生活の用に供するもの」かどうかの判断も要らなくなる。
購入の下限は変わらず、同じ店で同じ日に税抜5,000円以上である。一方で、出国時に税関の確認を受ける仕組みのため、買える量には別の制約がかかる。11月からは、旅行者が出国時に自分で持ち出せる量までしか免税で買えない。店から海外へ直接送る直送制度は、引き続き使える。
11月からは税込みで売り、確認後に返す
リファンド方式では、免税が成り立つ時点が変わる。11月1日に施行される改正後の消費税法第8条は、旅行者が購入日から90日以内に「税関長の確認を受けたとき」に消費税を免除すると定める。確認の対象は、その商品を輸出することだ。
国税庁のQ&Aに沿って店の側から見ると、流れは次のとおりだ。まず税込みの価格で商品を売り、購入の記録(購入記録情報)を国税庁の免税販売管理システムに送る。旅行者が出国時に税関の確認を受けると、その結果(税関確認情報)がシステムを通じて店に届く。店はその記録を保存し、消費税分を旅行者に返すのが基本の流れになる。
国税庁と観光庁によると、税関の確認は1回の販売ごとに判定される。1回のレシートに含まれる商品のうち1つでも確認できなければ、そのレシートの商品はすべて免税にならない。買っただけでは免税にならず、税関の確認を経て初めて免税が成立する。
旅行者の手続も変わる。観光庁の旅行者向けの案内によると、空港や港の手荷物を預ける前の出発ロビーに、免税手続用の端末が置かれる。旅券を読み取らせ、検査が不要と判定されれば手続は終わり、必要と判定されれば税関で商品を見せる。成田・羽田・関西・中部・福岡・新千歳・那覇の7空港では、Visit Japan Webを使ったオンライン手続もできる。国内線から国際線に乗り継ぐ場合は、日本を出る最後の空港で手続する。
許可の条件は「体制」に置き換わる
11月からは、免税店の種類も整理される。国税庁のQ&Aによると、10月31日までは自店で手続をする「一般型」と、商店街やショッピングセンターの共同カウンターに手続を任せる「手続委託型」などに分かれている。11月からは手続委託型が一般型に統合され、区分は「一般型」と「自動販売機型」の2つになる。
許可の条件も変わる。10月31日までの条件は3つある。①課税事業者で、一定の国税の滞納がなく、許可を取り消されて3年たっていない者でないなど事業者として不適当な事情がないこと、②免税購入対象者が利用する(利用が見込まれる)場所にあること、③手続に必要な人員と設備があること、だ。
国税庁の整理では、①は残り、11月から②と③が次の条件に置き換わる。「免税販売手続や購入記録情報の提供及び税関確認情報の受領を適正に実施するための必要な体制が整備されていること」。11月からは、店の場所や人員・設備ではなく、手続と記録のやり取りを適正に行う体制が許可の条件になる。
変わらない条件もある。改正後の第8条第7項は、消費税を納める義務が免除される事業者(免税事業者)を、免税店を経営できる事業者から除いている。観光庁は、課税売上高が1,000万円以下の免税事業者でも、手続をすれば課税事業者になれると案内している。課税事業者になると消費税の申告と納税が必要になるため、選ぶ前に税務署などで確かめておきたい。
手続を任せられる範囲が広がる
国税庁のQ&Aによると、免税の手続を外に任せる仕組みは残り、任せられる範囲が広がる。一般型の店は、「承認免税手続事業者」が置く免税手続カウンターに、店頭の手続を任せられる。10月31日までは同じ商店街やショッピングセンターの中という条件がある。11月からはこの条件がなくなる。4省庁の資料によると、販売した日と同じ日に手続できること、代理の契約を結ぶこと、商品が同じものかを確かめる措置などが委託の条件になる。
購入記録情報の送信も、「承認送受信事業者」に任せられる。10月31日までの承認送信事業者が名前を変えたもので、税関確認情報の受け取りにも関わるようになる。国税庁は、基本的な仕組みは現行制度と同様としている。観光庁は、免税店に対し、まず利用中の承認送受信事業者に連絡するよう求めている。
なお、ネットショップでは、この制度による免税販売はできない。国税庁は、販売場とは「一定の場所に実在する販売場」で、ウェブサイト上の販売の場は該当しないとしている。改正後の消費税法には、7か月以内の期間を決めて開く「臨時販売場」の定めもある。
| 10月31日まで | 11月1日から | |
|---|---|---|
| 消費税を引いた税抜きの価格 | 会計時の価格 | 税込みの価格 |
| 店頭で売った時点 | 免税の成立 | 購入日から90日以内に税関の確認を受けた時点 |
| 一般物品と消耗品に分ける | 商品の区分 | 区分なし(金地金などは対象外) |
| 1日50万円まで・特殊包装が必要 | 消耗品の上限・包装 | どちらも廃止 |
| 一般型・手続委託型・自動販売機型 | 許可の区分 | 一般型・自動販売機型 |
| 利用が見込まれる場所/人員・設備 | 場所・人員の要件 | 手続と記録のやり取りを適正に行う体制に置き換え |
| 同じ商店街やショッピングセンターの中のカウンター | 手続の委託 | 販売と同じ日に手続できるカウンター |
| 廃止して許可を取り直す | 店の移転 | 前日までの届出で移転できる |
申請は税務署へ、10月1日から新様式
国税庁の案内によると、11月以降の許可を受けるには、「輸出物品販売場許可申請書」を事業者の納税地を所轄する税務署長に出す。e-Taxで作成・提出でき、書面で持参や郵送もできる。
添付書類は、原則として2種類になる。1つは免税の手続に関する書類で、自店で行うなら手続のマニュアル、カウンターに任せるならその委託契約書の写しを付ける。
もう1つは購入記録情報の送信に関する書類で、自店で送るなら情報システムの操作要領など、承認送受信事業者に任せるならその委託契約書の写しを付ける。10月31日までは求められた店の見取図や会社案内、取扱商品のリストは要らなくなる。ただし国税庁は、許可の条件を確かめるために追加の資料を求める場合があるとしている。
新しい様式の申請は、2026年10月1日から受け付けている。国税庁は審査に一定の期間がかかるとし、11月1日に許可を受けたい場合は、事前に税務署に相談したうえで速やかに出すよう求めている。
すでに一般型か手続委託型の許可を受けている免税店は、改めて申請しなくてよい。国税庁のQ&Aによると、10月31日にこれらの許可を受けている店は、11月1日に新しい制度の一般型の許可を受けたものとみなされる。ただし、手続の電子化の届出(輸出物品販売場における購入記録情報の提供方法等の届出書)を出していない免税店は、10月31日で許可の効力を失う。その場合、11月以降に改めて許可申請書を出す必要がある。
切り替えの扱いも決まっている。国税庁のQ&Aによると、リファンド方式は出国日ではなく販売日で適用が決まり、10月31日までの販売分は従来の方式で扱う。新旧の方式を併用できる移行期間はない。
店頭の手続と返金の決め方
11月からの店頭の手続は、国税庁のQ&Aによると次の順になる。旅券の提示を受けて免税購入対象者かどうかを確かめ、必要なことを説明し、税込みの価格で商品を渡す。続いて購入記録情報を国税庁に送り、税関確認情報を受け取って保存し、消費税分を返す。
説明しなければならないことも決まっている。税関の確認は購入日から90日以内の出国時に受けること、確認を受けた商品は遅れずに輸出すること、などだ。輸出されなければ消費税を取られ、正当な理由なく輸出しなかった場合は罰則の対象になることも伝える。手荷物を飛行機に預ける前に確認を受ける必要があることも説明する。
記録の扱いには注意が要る。同じQ&Aによると、購入記録情報に誤りや入力漏れがあり税関が確認できなければ、原則として免税にならない。購入記録情報と税関確認情報は7年間保存する決まりで、保存がなければ、災害などやむを得ない事情を証明した場合を除き免税は受けられない。
返金のやり方は店が決める
返金のやり方について、消費税の法令にルールはない。国税庁のQ&Aは、具体的な返金手続をどう行うかは「消費税法令においてルールを定めているものではありません」とする。観光庁のQ&Aによると、特定の施設で使えるクーポンやポイントで返すこともできる。
返金の方法も、手数料を店と旅行者のどちらが持つかも、消費税の法令では決まっていない。観光庁は、返金を代行業者に任せた場合の手数料について「特に定めはありません」とする。そのうえで、括弧書きで「諸外国では、旅行者負担とすることが一般的です」と添えている。政府が返金の手数料を取ることはない。
返金には、ほかの法律も関わる。国税庁のQ&Aは、資金決済法の資金移動業の登録、一定の取引での犯罪収益移転防止法の本人確認、外為法上の確認を挙げる。店が自ら返金する場合は、資金移動業の登録が必要になる場合があるとしている。観光庁のQ&Aによると、代行業者に任せる場合、免税店が資金移動業の登録を受ける必要はない。
返金の時期にも選択肢がある。国税庁のQ&Aは、返金を「税関確認情報を取得する前に行うこともできます」とする。ただし、先に返金しても旅行者が税関の確認を受けなければ免税は成立せず、そのリスクは店が負う。
国税庁のQ&Aによると、旅行者の都合で返金できなかった場合も、税関確認情報を保存していれば免税は成り立つ。会計では、販売時にいったん課税売上げに計上し、税関確認情報を保存したあとで免税売上げに振り替える。振り替えは月ごとにまとめて行ってもよい。
罰則と、許可取消の新しい理由
11月からは、旅行者の罰則の対象も変わる。改正後の消費税法第65条は、正当な理由なく、税関の確認を受けた商品を輸出しなかった人を罰すると定める。罰則は「一年以下の拘禁刑又は五十万円以下の罰金」である。輸出されなかった商品の消費税は、税関長が旅行者から直ちに取り立てる。
店の側では、許可が取り消される理由が1つ増える。改正後の第8条第8項は、「消費税に関する法令の規定に違反した場合」などに加え、新たな理由を挙げた。購入記録情報の「不備又は不実の記録」などで、税関の確認に支障があると認められる場合だ。11月からは、購入記録情報の不備などで税関の確認に支障があると認められれば、許可取消の理由にもなりうる。
免税店は14年で約15倍に増えた
免税店の数は2012年以降増えてきた。この間、制度の見直しも重ねられた。観光庁と経済産業省の資料によると、2014年10月には「全ての品目が消費税免税の対象」となり、消耗品を含む地方の名産品も免税で売れるようになった。同じ資料は、「日本再興戦略」改定2014が2020年に向けて免税店を「10,000店規模へと倍増させる」目標を掲げたことも紹介している。
その後も見直しが続いた。観光庁の告知によると、2018年7月には一定の要件のもとで一般物品と消耗品の合算ができるようになり、2019年度の税制改正では臨時免税店の制度ができた。手続の電子化は2020年4月に始まり、2021年10月からは紙による免税販売ができなくなった。国税庁のQ&Aによると、2025年3月末には、旅行者が自分で郵便などで送る「別送」の扱いが廃止された。
国税庁の集計データをもとにした観光庁の資料では、免税店は2012年4月の4,173店から、2026年3月末には64,127店まで増えた。約15倍である(編集部算出)。三大都市圏以外の地方部は1,148店から24,374店に増え、全体に占める割合は27.5%から38.0%に上がった。
この図表のデータを見る
| 時点 | 三大都市圏(店) | 地方部(店) | 合計(店) |
|---|---|---|---|
| 2012年4月1日 | 3,025 | 1,148 | 4,173 |
| 2013年4月1日 | 3,302 | 1,320 | 4,622 |
| 2014年4月1日 | 4,170 | 1,607 | 5,777 |
| 2014年10月1日 | 6,543 | 2,818 | 9,361 |
| 2015年4月1日 | 12,225 | 6,554 | 18,779 |
| 2015年10月1日 | 17,910 | 11,137 | 29,047 |
| 2016年4月1日 | 21,693 | 13,509 | 35,202 |
| 2016年10月1日 | 23,826 | 14,827 | 38,653 |
| 2017年4月1日 | 24,931 | 15,601 | 40,532 |
| 2017年10月1日 | 26,347 | 16,444 | 42,791 |
| 2018年4月1日 | 27,528 | 17,118 | 44,646 |
| 2018年10月1日 | 29,345 | 18,096 | 47,441 |
| 2019年4月1日 | 31,157 | 19,041 | 50,198 |
| 2019年10月1日 | 32,339 | 19,883 | 52,222 |
| 2020年3月31日 | 33,997 | 20,180 | 54,177 |
| 2020年9月30日 | 34,347 | 20,787 | 55,134 |
| 2021年3月31日 | 34,168 | 20,554 | 54,722 |
| 2021年9月30日 | 33,119 | 19,765 | 52,884 |
| 2022年3月31日 | 32,726 | 19,545 | 52,271 |
| 2022年9月30日 | 32,499 | 19,728 | 52,227 |
| 2023年3月31日 | 33,319 | 20,331 | 53,650 |
| 2023年9月30日 | 35,191 | 21,386 | 56,577 |
| 2024年3月31日 | 36,960 | 22,525 | 59,485 |
| 2024年9月30日 | 38,256 | 23,136 | 61,392 |
| 2025年3月31日 | 39,431 | 23,847 | 63,278 |
| 2025年9月30日 | 40,051 | 24,448 | 64,499 |
| 2026年3月31日 | 39,753 | 24,374 | 64,127 |
観光庁「消費税免税店(輸出物品販売場)の都道府県別推移」(国税庁集計データを基に観光庁作成)の表による。2020年3月31日は同資料で鹿児島県の数値が示されていないため、地方部と合計は同県を含まない。
ただし直近は減っている。2026年3月末の64,127店は、半年前の64,499店から372店(0.58%)少ない。半年ごとの集計で前回を下回ったのは、2021年3月末から2022年9月末まで続いた減少以来である(編集部算出)。観光庁の公表文は、減った理由に触れていない。
あわせて読む 免税の売上が大手の小売にとってどれほどの規模か、その決算の数字はこちらで確かめている。
 【決算解説】ドンキの免税2,286億円 過去最高を更新
あわせて読む 訪日市場の規模や主要市場の特徴は、インバウンドの全体像のガイドで整理している。
 インバウンドとは 9.5兆円市場を3つの数字で読む
11月から、免税店は手続と返金の多くを外に任せられるようになる。店頭の手続は商店街などに限らず免税手続カウンターに、購入記録情報の送受信は承認送受信事業者に、返金は代行業者に任せられる。
一方で、許可を受けるのは店自身である。購入記録情報の不備などで税関の確認に支障があれば許可取消の理由になり、税関確認前に返金して確認が取れなければ、その税は店が負う。任せられる仕事は増えても、許可と記録の責任は店に残る。
委託先は手数料やシステムの対応だけで比べず、記録の誤りを誰がどう防ぐか、確認前に返金するかどうかまで、契約の段階で決めておく必要がある。
よくある質問
出典
- 国税庁「輸出物品販売場制度のリファンド方式への見直し」
- 国税庁「輸出物品販売場制度に関するQ&A(リファンド方式・概要編)令和8年4月改訂」
- e-Gov法令検索「消費税法(昭和63年法律第108号)」
- 観光庁「消費税免税店サイト」
- 観光庁「都道府県別消費税免税店数(2026年3月31日現在)」
- 財務省・国税庁・経済産業省・観光庁「外国人旅行者向け免税制度の見直し(案)について」
(注:本記事は、国税庁・観光庁などの公表資料を編集部が整理したもので、専門家の監修は受けていない。根拠法令は消費税法(昭和63年法律第108号)第8条・第65条で、所得税法等の一部を改正する法律(令和7年法律第13号)による改正後、2026年11月1日施行の規定による。個別の取引が免税になるかどうかは、所轄の税務署で確認してほしい。最終確認日は2026-10-05)
NEWS LETTER編集部が選ぶ注目記事をお届け限定イベントや独自レポートも先行案内ニュースレター登録